


Ошибки в работе бухгалтера неизбежны, но их выявление – это только полдела. Важно понимать, что и как необходимо сделать, чтобы «промах» не обернулся штрафами. При этом последовательность действий будет отличаться, исходя из того, когда выявили ошибку: перед сдачей бухотчетности, после сдачи (но перед утверждением собственником) или через год. Плюс ко всему, в 2026 году действуют свежая редакция статьи 54 НК РФ (касательно исчисления налоговой базы), новый Единый план счетов бухучета (ЕПС) для бюджетной сферы и обновленная форма книги покупок и продаж – все это обязательно следует учитывать.
Что считается ошибкой в бухучете
Простыми словами, ошибкой признается неверное отражение (или отсутствие отражения) фактов хозяйственной деятельности в учете и, как следствие, в отчетности. Тем не менее далеко не каждая «описка» в документах рассматривается как ошибка с правовой точки зрения. Например, если контрагент прислал вам корректировку стоимости продукции, это, как следует из пункта 2 ПБУ 22/2010 (ключевой НПА в части исправления ошибок бухучета), не ошибка, а новая информация. Ошибка – это когда вы некорректно применили ПБУ, ФСБУ или классифицировали расходы, пропустили документ или банально ошиблись в расчетах.
Помимо указанного выше НПА, применяются также ФСБУ 27/2021, который содержит положения относительно внесения корректировок в первичные документы, и ФСБУ 4/2023, внедривший новые правила раскрытия корректировок в отчете об изменениях капитала.
Резюмируя, ошибка – это искажение бухотчетности, которое возникло по причине:
-
неверного применения НПА, содержащих соответствующие требования;
-
наличия в первичке данных, вводящих в заблуждение;
-
механических ошибок (неправильных расчетов).
Также ошибка может быть результатом мошеннических или безответственных действий работников.
Существенность – ключевой критерий для исправления ошибок прошлых лет
К сожалению, ни один из перечисленных выше правовых актов не раскрывает в полной мере, что конкретно следует понимать под существенностью. Вместе с тем, по ФСБУ 4/2023 ошибка должна рассматриваться как существенная, если она может повлиять или повлияла на экономические решения пользователей отчетности (напомним, что пользователи отчетности – это как сам бизнес, который ее составляет, так и третьи лица – ФНС, инвесторы, банки, кредиторы).
Конкретной «величины», которой можно было бы выразить существенность, вы также нигде не найдете. Минфин на этот счет не давал четких разъяснений, упомянув лишь, что компания должна сама закрепить критерий существенности в своей учетной политике. На практике многие ориентируются на отметку в 5%, т.е. существенной признается та ошибка, сумма которой превышает пять процентов от чистой прибыли за прошлый год, или искажающая на указанный процент конкретные статьи бухучета.
На помощь также приходит КоАП РФ, а именно – комментарий к статье 15.11, из которого следует, что основания для привлечения к админответственности наступают, если показатели бухотчетности искажаются более чем на 10%.
Из вышеприведенной информации можно сделать вывод, что оптимальным решением будет установить значение «существенности» от 5% до 10%.
Счета 84 и 91 при исправлении ошибок
Итак, «промах» выявлен, но как действовать дальше? Если он ниже применяемого значения, исправьте его в текущем месяце посредством счета 91 «Прочие доходы и расходы» (такой подход могут применять и компании, которые ведут упрощенный бухучет, даже если ошибка существенная). Если же выше, придется делать ретроспективный пересчет и задействовать счет 84 «Нераспределенная прибыль» (подробности – ниже).
Практический аспект
Для большей наглядности рассмотрим пример. Бухгалтер ООО «Лазурный берег» уже после утверждения отчетности обнаружил, что забыл провести акт от контрагента за декабрь прошлого года на сумму 465 тыс. руб. Специалист не паникует и в первую очередь смотрит на выручку «Лазурного берега» за прошлый год – 13 млн руб. Далее – обращается к учетной политике фирмы и видит, что критерий существенности – 6%. Вычислив процент «искажения», бухгалтер получает: 465 000 / 13 000 000 = 3,6%. Такую ошибку можно считать несущественной, в связи с чем бухгалтер вносит исправление в текущем месяце проводкой:
Дт 91.2 Кт 60 – 465 000 руб.
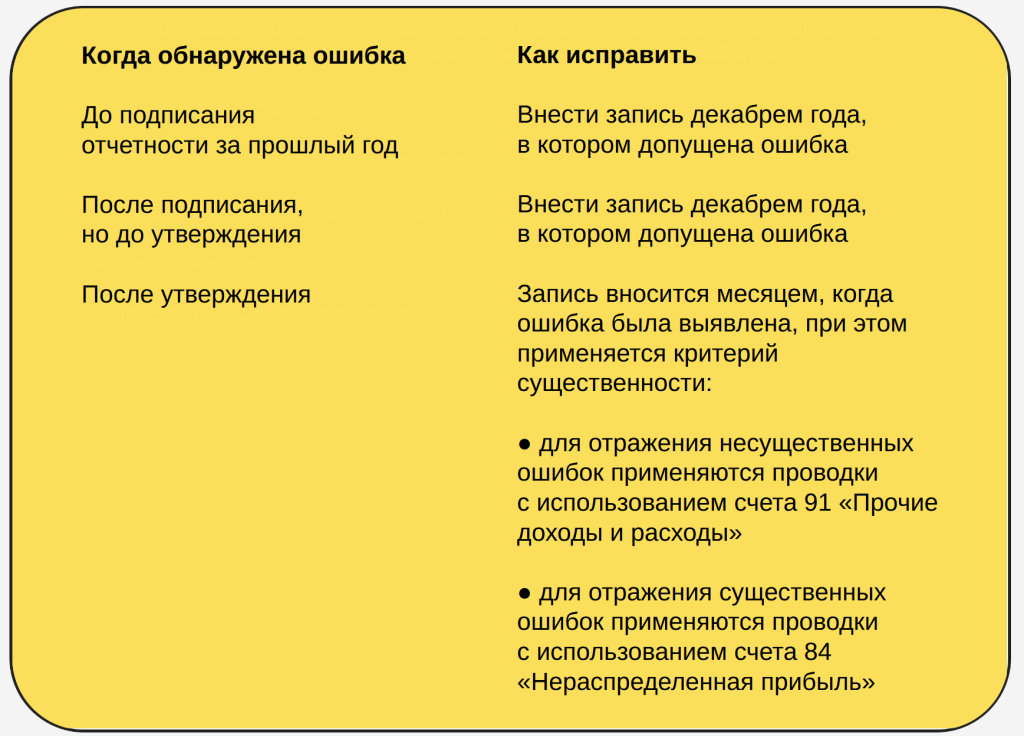
Разобравшись, что такое существенные и несущественные ошибки в учете, подведем промежуточный итог – как исправлять «промахи», исходя из времени их обнаружения:
Ретроспективный пересчет
Обнаружение ошибки за прошлый период не требует пересдачи отчетности с указанием корректных данных. Вы действуете по рассмотренному выше алгоритму: выявлена ошибка – делаете соответствующую запись. Однако, как помним, данные в бухотчетности раскрываются за 3 периода: отчетный (прошлый год), а также два предшествующих ему года. Проще говоря, сравнительные показатели за прошлый период – тот, по которому допустили ошибку – подаются так, как если бы ошибка не была допущена. А чтобы у ФНС не возникло лишних вопросов, к текущей отчетности необходимо приложить пояснительную записку, где будет подробно изложена такая информация:
-
характер ошибки;
-
сумма корректировки по каждой статье отчетности;
-
сумма корректировки данных о базовой и разводненной прибыли на акцию (только для акционерных обществ);
-
факт ретроспективного пересчета.
Корректировка налоговой базы при ошибке прошлого периода
Ключевой нюанс здесь – в необходимости пересчитывать налоговую базу за период, по которому выявлена ошибка, и сдавать уточняющую декларацию. Речь в первую очередь об ошибках, ведущих к формированию недоимки перед бюджетом. Если же вследствие ошибки сформировалась переплата, можно пойти по одному из сценариев:
-
не сдавать уточненку и уменьшить налоговую базу текущего периода за счет переплаты в прошлом;
-
подать уточненку, в связи с чем на ЕНС появится положительное сальдо – переплату можно вернуть или направить в счет предстоящих платежей в госбюджет.
Отдельного внимания требует корректировка счетов-фактур (СФ) и НДС. Чтобы исправить ошибку в НДС, продавцу необходимо выставить исправительный СФ (номер и дата – те же, что в изначальном, но в строке «1а» указывается дата и номер корректировки). Такой СФ подлежит регистрации в книге продаж или покупок квартала, в котором был выписан исходный СФ. Кроме того, если был завышен вычет по добавленной стоимости, придется подать уточняющую декларацию, а в раздел 8.1 книги покупок – добавить новый лист, где «ошибочные» СФ показаны с отрицательными суммами.
Исправление ошибок прошлых лет в 1С:Бухгалтерии 8
В вашей учетной программе 1С доступно несколько документов, при помощи которых можно исправить ранее допущенные ошибки в налоговом и бухгалтерском учете.
«Операция, введенная вручную»
Применяется для разовых проводок по методу «красное сторно» (формирование вручную обратной проводки с отрицательной суммой, а затем – правильной). Оптимальный вариант, если ошибка не носит массового характера. При создании документа необходимо указать дату 31 декабря прошлого года (или месяц, когда была обнаружена ошибка – при условии, что ведете упрощенный бухучет). Далее активируйте поле «Сторно» и введите неверную корреспонденцию счетов – система сама сторнирует эти записи. Останется только деактивировать поле «Сторно» и указать корректную проводку.
«Корректировка поступления / реализации»
Позволяет автоматизировать процесс исправления, когда корректировка затрагивает стоимость, количество товара, ставку НДС. Для создания документа вам нужно в раздел «Покупки» (или «Продажи»), далее выберите «Корректировка поступления». Здесь формируем документ и выбираем в нем вид операции «Исправление в первичных документах». Останется только указать номер и дату изначального документа – программа сама сторнирует старые и сформирует новые проводки. Важно: если период закрыт, система может показать ошибку «Превышение объема остатков». Это значит, что вам нужно сформировать документ «Закрытие месяца» с признаком «Исправление ошибок прошлых лет» – система сама сделает все нужные проводки.
«Корректировка долга»
Применяется для исправления взаимных расчетов с контрагентами, если из-за ошибки по счетам 60 или 62 числится неправильное сальдо. Для формирования документа проследуйте по пути: «Покупки» – «Корректировка долга». Далее выберите «Корректировка по прочим операциям», укажите сумму, счет учета и статью задолженности. Проведите документ – сальдо будет выровнено.
Исправление ошибок прошлых периодов в 1С:БГУ 8
Учреждения государственного сектора при ведении бухучета и подаче соответствующей отчетности руководствуются иными правилами и стандартами, например, ЕПС, ФСБУ СГС «Учетная политика, оценочные значения и ошибки». Порядок исправления ошибок прошлых периодов, как и текущего, предполагает составление дополнительной бухгалтерской записи или записи способом «красное сторно», а также записи на дату, когда ошибка была обнаружена. Кроме того, эти записи оформляются бухгалтерской справкой ф.0504833 и подлежат внесению в журнал, составляемый по форме ф.0504071.
В программе 1С:БГУ 8, предназначенной специально для госучреждений, есть весь необходимый инструментарий для работы с ошибками прошлых периодов. Рассмотрим, как это реализовано, на примерах.
Предположим, в прошлом году бюджетное учреждение внесло оплату по неверному КОСГУ, а в текущем ошибка была выявлена. Чтобы скорректировать кассовый расход, следует использовать документ «Операция (бухгалтерская)», который можно найти в разделе «Учет и отчетность».
Другой пример: это же учреждение в текущем году на забалансовом счете 07 ошибочно учитывает нефинансовые активы, которые были использованы годом ранее. Для исправления в программе из меню «Материальные запасы» формируется документ «Акт списания материалов». На вкладке «Бухгалтерская операция» активируйте опцию «Исправление ошибок прошлых лет» и укажите здесь период, когда ошибка была допущена, и обстоятельства ее выявления.
Резюмируя
Обсудили, как грамотно работать с ошибками прошлых периодов в бухгалтерском и налоговом учете. Как видим, здесь важна не только внимательность (однако без нее «промах» не выявить), но также понимание правовой и бухгалтерской сторон вопроса – от закрепления критерия существенности в учетной политике до применения правильных проводок и составления пояснений к отчетности за следующий период, где как раз и раскрывается суть и «масштаб» допущенной ранее ошибки. Автоматизировать работу по исправлению ошибок в бюджетном учете можно при помощи решений от 1С, которые учитывают специфику вашей деятельности, будь то коммерция или государственная сфера.
Читайте также
Получи демо-доступ прямо сейчас
Оставить заявку